Kako je ekonomsko čudo postalo zemlja izgubljenih desetljeća
Japan je nekoliko desetljeća bio dokaz da ekonomska čuda postoje. Zemlja razorena u Drugom svjetskom ratu pretvorila se u industrijsku i tehnološku silu. Japanski automobili osvojili su svijet. Sony, Panasonic i Toshiba postali su simboli tehnološkog napretka. Toyota je mijenjala način na koji tvornice proizvode robu.
Tokio je krajem osamdesetih izgledao kao središte nove svjetske ekonomije. A onda je glazba prestala. Balon na tržištu nekretnina i dionica puknuo je. Banke su ostale zatrpane lošim kreditima. Kompanije su počele smanjivati dugove umjesto ulagati. Potrošači su postali oprezni.
Došla je deflacija. Jedno „izgubljeno desetljeće“ pretvorilo se u dva. Zatim u tri. Priča o Japanu zato nije samo priča o jednoj zemlji. To je jedna od najvažnijih ekonomskih lekcija modernog doba.
Od ruševina do druge ekonomije svijeta
Japanski uspon nakon Drugog svjetskog rata bio je spektakularan. Model je počivao na snažnoj industriji, izvozu, visokoj stopi štednje i ulaganjima. Važnu ulogu imala je i bliska suradnja države, banaka i velikih kompanija.
Japan je postao sinonim za kvalitetnu industrijsku proizvodnju. Automobilska, elektronička, brodograđevna i strojarska industrija rasle su velikom brzinom. Japanske kompanije nisu samo proizvodile više. U mnogim područjima proizvodile su učinkovitije od zapadnih konkurenata.
Rezultati su bili impresivni. Prema podacima koje navodi Banka Japana, realni rast japanske ekonomije tijekom osamdesetih u prosjeku je iznosio oko 4,4 posto godišnje. Tijekom devedesetih pao je na svega oko 1,5 posto.
Ta razlika praktički objašnjava početak priče o „izgubljenim desetljećima“.
Plaza sporazum i sjeme velikog balona
Jedna od prijelomnih točaka dogodila se 1985. godine. SAD, Japan, Zapadna Njemačka, Francuska i Ujedinjeno Kraljevstvo postigli su takozvani Plaza sporazum. Cilj je, među ostalim, bio slabljenje američkog dolara.
Za Japan je posljedica bila snažna aprecijacija jena. Prema podacima Međunarodnog monetarnog fonda, jen je s približno 244 za dolar u vrijeme sporazuma ojačao na oko 153 za dolar do kolovoza 1986. godine.
To je bio problem za ekonomiju koja je snažno ovisila o izvozu. Banka Japana odgovorila je smanjenjem kamatnih stopa. Diskontna stopa je tijekom 1986. i početkom 1987. smanjena s pet na 2,5 posto.
Jeftin novac trebao je zaštititi gospodarstvo. Ali imao je i neželjenu posljedicu. Počeo je hraniti jedan od najvećih financijskih balona u modernoj povijesti.
Kada je izgledalo kako cijene mogu samo rasti
Novac je krenuo prema dionicama i nekretninama. Banke su agresivno kreditirale. Vrijednost kolaterala rasla je. Rast vrijednosti imovine omogućavao je još veće zaduživanje.
I tako ukrug. Između 1985. i 1989. cijene dionica i urbanog zemljišta približno su se utrostručile, navodi MMF u analizi uzroka japanskih izgubljenih desetljeća.
Optimizam je prerastao u uvjerenje da stari ekonomski zakoni više ne vrijede. To je obično trenutak kada baloni postaju najopasniji.
Na vrhuncu japanskog tržišta kapitala zemlja je činila gotovo polovinu ukupne svjetske tržišne kapitalizacije, prema podacima koje je poslije iznijela Banka Japana.
Nikkei 225 dosegnuo je povijesni vrh krajem 1989. godine. Onda je počeo pad.
Pucanje balona
Banka Japana je tijekom 1989. počela podizati kamatne stope kako bi zaustavila pregrijavanje. Do kolovoza 1990. diskontna stopa dosegnula je šest posto.
Balon nije preživio. Dionice su krenule naniže. Zatim su počele padati i cijene zemljišta.
MMF navodi da su do sredine 1992. cijene dionica pale za približno 60 posto u odnosu na prethodne razine. Pad nekretnina trajao je znatno dulje.
Banka Japana procjenjuje da su cijene zemljišta u najvećim gradovima od vrhunca pale za oko 70 do 80 posto. To više nije bio samo problem investitora. Postao je problem cijelog financijskog sustava.
Banke su ostale s računom
Japanske banke godinama su odobravale kredite oslanjajući se na visoku vrijednost nekretnina i druge imovine. Kada su te vrijednosti nestale, dugovi nisu.
Banke su dobile golemu količinu problematičnih kredita. Kompanije su se našle s prevelikim dugovima. Njihov prioritet više nije bio razvoj poslovanja. Prioritet je postao popravljanje bilanci.
Ekonomist Richard Koo poslije će takvo stanje popularizirati pod nazivom „balance sheet recession“. Čak i kada su kamate vrlo niske, kompanije ne žele nove kredite. One žele vratiti stare.
To mijenja cijelu ekonomsku logiku. Središnja banka može ponuditi jeftin novac, ali ne može jednostavno natjerati kompanije da ga posude i ulože. Japan je upravo to iskusio.
Problem koji Japan nije riješio dovoljno brzo
Pucanje balona samo po sebi nije moralo proizvesti desetljeća stagnacije. Veliki problem bio je način na koji su posljedice rješavane.
Loši krediti dugo nisu potpuno očišćeni iz bankarskog sustava. Slabe kompanije nastavile su postojati zahvaljujući kreditima. Banke su izbjegavale priznati puni opseg gubitaka.
Cijena odgađanja postajala je sve veća. MMF je poslije zaključio da japanski problemi nisu bili samo posljedica pada cijena imovine. Važan čimbenik bio je i neuspjeh da se posljedice tog pada dovoljno brzo riješe.
Do 1997. problemi su eskalirali. Gubici na kreditima povezanima s nekretninama i pad vrijednosti dionica pridonijeli su zamrzavanju međubankarskog tržišta. Uslijedio je val problema i propasti financijskih institucija. Tek tada postalo je jasno koliko je račun velik.
Prema procjenama MMF-a, bankarski gubici na kraju su premašili 20 posto BDP-a, dok je oko deset posto BDP-a u javnim sredstvima bilo potrebno za rješavanje loših kredita i dokapitalizaciju banaka.
A onda je stigla deflacija
Japan je zatim dobio još opasnijeg protivnika. Pad cijena. Inflacija je tijekom devedesetih stalno slabila, a indeks potrošačkih cijena prešao je u negativnu zonu 1998. godine.
Deflacija na prvi pogled može djelovati dobro za potrošače. Ako stvari postaju jeftinije, zašto bi to bio problem? Zato što dug ne postaje manji. Prihodi kompanija mogu padati. Plaće stagniraju. Vrijednost imovine se smanjuje. Ali nominalni dug ostaje. Potrošači istodobno mogu odgoditi kupnju očekujući još niže cijene.
Kompanije zato manje ulažu. Plaće imaju još manje prostora za rast. Potrošnja ponovno slabi. Tako nastaje začarani krug.
Nulte kamate nisu bile čarobni lijek
Banka Japana pokušavala je odgovoriti. Kamate su spuštane sve bliže nuli. Tijekom 1999. središnja banka počela je voditi kratkoročne tržišne stope praktički prema nultoj razini.
Kasnije će Japan postati laboratorij za monetarne politike koje će nakon financijske krize 2008. koristiti i druge velike središnje banke. Nulte kamate. Kvantitativno popuštanje. Masovna kupnja državnih obveznica. Na kraju i negativne kamatne stope.
Ali problem Japana više nije bio samo cijena novca. Promijenilo se ponašanje kompanija i stanovništva.
Desetljeća stagnacije stvorila su očekivanje da cijene neće značajno rasti. Isto je vrijedilo za plaće. Banka Japana danas upravo ukorijenjeno očekivanje da plaće i cijene teško rastu navodi kao jedan od razloga zbog kojih je deflatorno razdoblje trajalo toliko dugo. Ekonomija je dobila memoriju.
Demografija je dodatno pogoršala problem
Dok je Japan pokušavao izaći iz posljedica financijskog balona, pojavio se drugi velik problem. Stanovništvo je starjelo.
Radno sposobno stanovništvo počelo se smanjivati. Broj starijih stanovnika rastao je. Potencijal gospodarskog rasta postajao je sve niži.
MMF u analizi nasljeđa izgubljenih desetljeća navodi starenje stanovništva kao jednu od ključnih strukturnih promjena koje su od sredine devedesetih pritiskale rast. Manji doprinos rada, slabija agregatna potražnja i pritisak na cijene dodatno su otežavali izlazak iz deflacije.
Japan je tako istodobno pokušavao rješavati posljedice financijske krize i jednu od najvećih demografskih transformacija među razvijenim gospodarstvima.
Jedno izgubljeno desetljeće postalo je nekoliko
Izraz „izgubljeno desetljeće“ prvotno se odnosio na devedesete. Ali problem nije nestao 2000. godine.
Uslijedile su nove godine slabog rasta i deflatornih pritisaka. Globalna financijska kriza 2008. ponovno je pogodila japanski izvoz. Zatim su 2011. došli potres, tsunami i nuklearna katastrofa u Fukushimi.
Japan je povremeno rastao. Ali se stari dinamizam nije vratio. MMF je 2015. ukazao na podatak koji možda najbolje opisuje razmjere stagnacije: japanski nominalni BDP 2013. bio je oko šest posto ispod razine iz sredine devedesetih.
Za ekonomiju koja je nekada predstavljala najveći izazov američkoj industrijskoj dominaciji, to je bila dramatična promjena.
Abeov veliki eksperiment
Dolaskom Shinza Abea na vlast krajem 2012. Japan je pokrenuo još jedan pokušaj izlaska iz dugog razdoblja stagnacije. Program je postao poznat kao „Abenomics“.
Imao je tri „strelice“: agresivnu monetarnu politiku, fleksibilnu fiskalnu politiku i strukturne reforme. Ideja je bila jednom zauvijek slomiti deflatorna očekivanja.
Banka Japana pokrenula je goleme programe kupnje aktive. Bilanca središnje banke dramatično je porasla. Rezultati su bili mješoviti.
Nezaposlenost je bila niska. Korporativni profiti rasli su. Tržište dionica oporavljalo se. Ali održiva kombinacija snažnog rasta plaća, potrošnje i inflacije dugo je ostala nedostižna.
Japan danas izlazi iz „zamrznute ere“
Ipak, posljednjih godina dogodilo se nešto što Japan nije vidio desetljećima. Inflacija se vratila. Plaće su počele snažnije rasti.
Banka Japana je 2024. napustila politiku negativnih kamatnih stopa i počela se udaljavati od ekstremno labave monetarne politike.
Jedan od članova uprave Banke Japana opisao je razdoblje nakon pucanja balona kao više od dva desetljeća dugu „zamrznutu eru“. Prema njegovoj ocjeni, rekordne razine dionica i rast zarada posljednjih godina predstavljaju povijesnu promjenu u odnosu na postbalonsku ekonomiju.
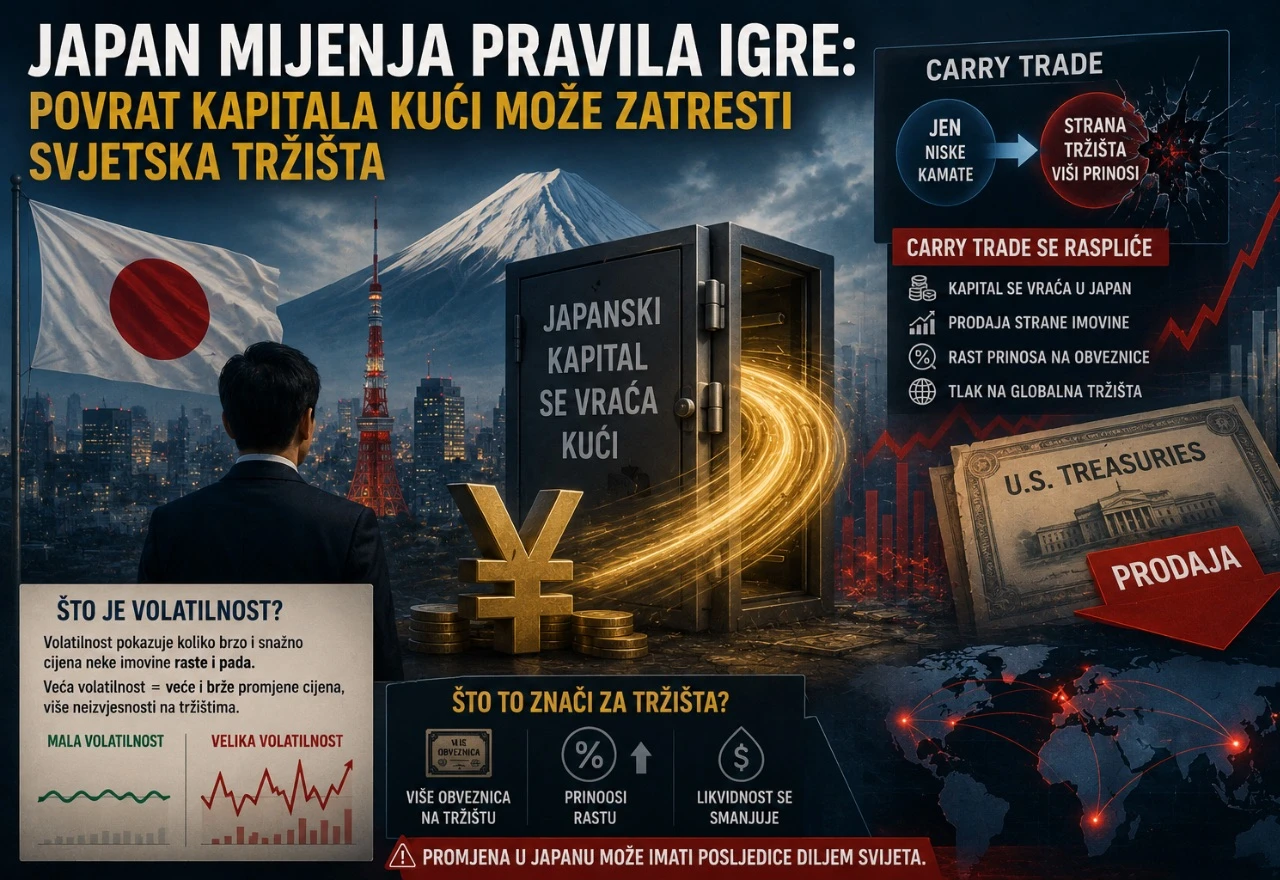
Normalizacija, međutim, otvara nove probleme. Japan sada mora funkcionirati s višim kamatnim stopama nakon desetljeća gotovo besplatnog novca.
Istodobno nosi golem javni dug. Prema izvješću Reutersa iz rujna 2026., javni dug Japana iznosi približno dvostruko više od godišnjeg BDP-a. Rast prinosa na državne obveznice zbog toga ponovno stavlja fiskalnu održivost zemlje pod povećalo.
Paradoks je gotovo savršen. Japan se desetljećima borio kako bi dobio inflaciju i više kamatne stope. Sada mora naučiti živjeti s njima.
Najskuplja ekonomska lekcija Japana
Japanska izgubljena desetljeća često se objašnjavaju jednom pogreškom. Previše jeftinog novca. Balon nekretnina. Pogrešna politika središnje banke. Starenje stanovništva.
Ali nijedno od tih objašnjenja nije dovoljno samo za sebe. Japanska stagnacija nastala je iz kombinacije problema.
Ekstremni rast cijena imovine bio je prvi. Sporo čišćenje bankarskog sustava bilo je drugi. Deflacija je bila treći. Demografija je problem učinila još težim.
A dugotrajna stagnacija na kraju je promijenila ponašanje cijele ekonomije. To je možda najvažnija lekcija.
Financijski balon može puknuti za nekoliko mjeseci. Ali posljedice loših dugova, pada ulaganja i promijenjenih očekivanja mogu trajati desetljećima.
Japan je od zemlje čijeg se gospodarskog uspona svijet plašio postao zemlja koju ekonomisti proučavaju kada žele razumjeti stagnaciju, piše Bonitet.
Ipak, priča možda dobiva novo poglavlje. Povratak inflacije, rast plaća i izlazak iz politike ekstremno niskih kamata pokazuju da se ekonomija konačno mijenja. Ali ostaje pitanje je li Japan doista završio s izgubljenim desetljećima. Ili je samo zamijenio stare probleme novima.